
Distribuzioni caritatevoli qualificate – IRA/401K e DAF
Grazie per aver considerato una donazione dal tuo conto pensionistico o dal fondo di donazione consigliato a Frati Francescani Conventuali della Provincia di Nostra Signora della Consolazione.
Una donazione dal tuo conto IRA può aiutare i frati e ridurre le tue tasse.
- Dai la tua distribuzione richiesta direttamente ai frati e effettivamente abbassare tuo reddito lordo rettificato
- Destinate tutta o una parte della vostra distribuzione obbligatoria ai frati.
- Non si pagano imposte sul reddito per l'importo della donazione distribuita.
- Se hai almeno 72 anni, l'importo donato è esente da imposte e contribuisce al raggiungimento del requisito di distribuzione minima (fino a 100.000 euro all'anno).
Un trasferimento IRA, detta anche Distribuzione di beneficenza qualificata, è facile da completare. Tu dirigi il tuo custode IRA per effettuare una donazione ai frati direttamente dal tuo conto pensionistico. Se prelevi i fondi da un conto IRA tradizionale e li depositi sul tuo conto corrente, la somma prelevata è soggetta a tassazione poiché non hai pagato tasse sul denaro quando lo hai versato nell'IRA. Tuttavia, una donazione dal tuo conto IRA ai frati non costituisce reddito per te.
Nomina i Frati come beneficiari del tuo conto pensionistico.
Puoi nominare i frati beneficiari del tuo conto pensionistico.fyou avere un IRA, un piano 401(k), un piano 403(b) o un altro piano a contribuzione definita, Voi nome i frati COME a beneficiario di tutti o di una parte dei fondi rimanenti sulla tua morte. L'importo dato a i frati non saranno soggetti né all'imposta sul reddito né all'imposta di successione. Il nome legale dei frati è, La Provincia di Nostra Signora della Consolazione, Inc.
I frati sono idonei a ricevere una donazione dal vostro Fondo di Donazione Consigliato (DAF).
Un fondo gestito su consiglio del donatore (DAF) è un fondo privato amministrato da terzi e creato da te ai fini della gestionere molteplici donazioni di beneficenza. Puoi richiedere una distribuzione ai frati tramite il tuo conto DAF.
Il presente materiale è stato redatto esclusivamente a scopo informativo e non intende fornire, né deve essere considerato come, consulenza fiscale, legale o contabile.
Ci piace aiutare
Ho bisogno di aiuto? Contattaci al (812) 923-5250,
oppure è facile come premere un pulsante.
Donazione tramite trasferimento IRA ai frati
I campi contrassegnati da un * sono necessarie
Un amichevole rappresentante di Mission Advancement ti contatterà, se compili il modulo sottostante ci aiuterà a ricontattarti.
Quanto dovrei prelevare quest'anno?
A volte, prelevare solo l'importo minimo da un conto IRA può rivelarsi un errore costoso. Quando si decide quanto prelevare quest'anno, è necessario considerare il quadro generale. Per alcune persone, ha senso prelevare una somma consistente.
Dovresti aumentare l'RMD (Required Minimum Distribution, prelievo minimo obbligatorio) quest'anno?
A volte, prelevare solo l'importo minimo da un conto IRA può rivelarsi un errore costoso. Quando si decide quanto prelevare quest'anno, è necessario considerare il quadro generale. Per alcune persone, ha senso prelevare una somma consistente.
 Come sanno la maggior parte degli investitori in IRA, una volta compiuti i 72 anni, le norme dell'IRS impongono di prelevare un importo minimo dal proprio conto IRA ogni anno. Molti investitori si attengono a questa regola, prelevando il minimo, convinti che questa strategia permetta di accumulare più capitale con tassazione differita. Tuttavia, le modifiche fiscali introdotte negli ultimi anni rappresentano un motivo valido per rivedere la propria strategia di prelievo dall'IRA.
Mentre alcune persone preoccupate di pagare più tasse del dovuto quest'anno potrebbero voler attenersi al minimo indispensabile del prelievo minimo obbligatorio (si veda "Un semplice errore nel prelievo minimo obbligatorio che può costare migliaia di dollari ai pensionati"), altre che considerano una strategia fiscale più ampia potrebbero voler valutare la possibilità di prelevare importi maggiori dal proprio conto IRA. Vediamo un paio di esempi che illustrano la convenienza di prelevare dal proprio conto IRA più del minimo obbligatorio.
Una coppia ha la possibilità di "riempire" la propria fascia di reddito imponibile.
Sam e Renee Smith hanno rispettivamente 75 e 71 anni. Sam possiede un conto IRA del valore di 850.000 dollari. Il loro reddito è costituito da dividendi per 8.000 dollari, una pensione di 34.000 dollari e una pensione sociale combinata di 77.000 dollari. Il prelievo minimo obbligatorio (RMD) di Bob dal suo conto IRA per il 2021 è di 37.118 dollari. Utilizzando la detrazione standard di 28.100 dollari (per una coppia sposata in cui entrambi i coniugi hanno più di 65 anni, più la detrazione per donazioni di beneficenza di 300 dollari), si stima un reddito imponibile di 116.468 dollari, pari a 16.560 dollari di imposte federali. Tuttavia, gli Smith potrebbero percepire altri 64.000 dollari di reddito ordinario dal suo conto IRA prima che il loro reddito rientri nella fascia di tassazione 24%. Nel 2022 Renee dovrà iniziare a prelevare i prelievi minimi obbligatori (RMD) dal suo conto IRA (valore attuale 1,5 milioni di TP4T), il che probabilmente farebbe rientrare gli Smith nella fascia di tassazione 24%.
In questo caso, raccomanderemmo a Sam Smith di prelevare un'ulteriore somma di $64.000 dal suo conto IRA quest'anno, completando così la fascia di reddito ordinario di 22%. Il prelievo aggiuntivo dal conto IRA di Sam dovrebbe anche contribuire a ridurre il suo prelievo minimo obbligatorio (RMD) per il 2022.
Un uomo tiene a mente il suo beneficiario con un reddito elevato
Bill Jones ha 81 anni e si è risposato 10 anni fa dopo la morte della prima moglie. Possiede un conto IRA del valore di 1,3 milioni di dollari e ha nominato sua figlia beneficiaria. Il suo prelievo minimo obbligatorio (RMD) per quest'anno è di 66.000 dollari e intende utilizzare circa 30.000 dollari per donazioni caritatevoli qualificate (QCD).
In base a una proiezione della sua dichiarazione dei redditi del 2021, Bill può prelevare altri 12.000 dollari dal suo conto IRA, e tale reddito sarà tassato solo con l'aliquota 12%. La figlia di Bill ha 51 anni, un reddito da lavoro elevato e un patrimonio significativo. Consigliamo a Bill di sfruttare al massimo la sua fascia di reddito marginale ordinaria dell'12%, poiché è probabile che sua figlia sarà tassata con un'aliquota maggiore quando sarà tenuta a prelevare le distribuzioni a lei spettanti.
4 considerazioni per aiutarti a decidere in merito alla distribuzione minima obbligatoria (RMD).
Considerazioni chiave per decidere se prelevare più del RMD (Restricted Minimum Distribution) previsto per l'IRA in un dato anno:
- La tua fascia di reddito. Quanto reddito aggiuntivo puoi dichiarare quest'anno rimanendo nella tua attuale fascia di reddito? I contribuenti che rientrano nelle fasce di reddito 10% e 12% dovrebbero prestare particolare attenzione a massimizzare il reddito ordinario in queste fasce di reddito relativamente basse.
- Il tuo reddito. Qual è il tuo reddito previsto per il prossimo anno? Tu (o il tuo coniuge) avrete altre fonti di reddito negli anni a venire, come un'eredità da un conto IRA, i prelievi minimi obbligatori (RMD) dal conto IRA del coniuge o una rendita vitalizia, che dovrebbero essere prese in considerazione?
- I tuoi beneficiari. Come si confronta la tua aliquota fiscale attuale con quella dei beneficiari del tuo conto IRA? Se hai un conto IRA consistente e figli con redditi elevati, i tuoi eredi potrebbero trovarsi a pagare un'aliquota fiscale molto più alta quando inizieranno a prelevare i fondi dal loro conto IRA ereditato.
- I tuoi premi Medicare. Un aumento del reddito può comportare premi più elevati per le parti B e D di Medicare negli anni a venire, quindi questo aspetto va considerato nel contesto del risparmio complessivo.
Prelevare più del minimo consentito da un conto IRA, sebbene possa sembrare controintuitivo, spesso si traduce in un risultato più favorevole a lungo termine. È fondamentale consultare un consulente fiscale per ricevere indicazioni specifiche sulla propria situazione.
Informazioni sull'autore
Mike Palmer, CFP
Amministratore delegato, Ark Royal Wealth Management
Mike Palmer vanta oltre 25 anni di esperienza nell'aiutare persone di successo a prendere decisioni finanziarie oculate. Laureato presso l'Università del North Carolina a Chapel Hill, è un professionista CERTIFIED FINANCIAL PLANNER™. Il signor Palmer è membro di diverse organizzazioni professionali, tra cui la National Association of Personal Financial Advisors (NAPFA), ed è stato in passato membro del consiglio di amministrazione di TIAA-CREF.
Un esempio del mondo reale...
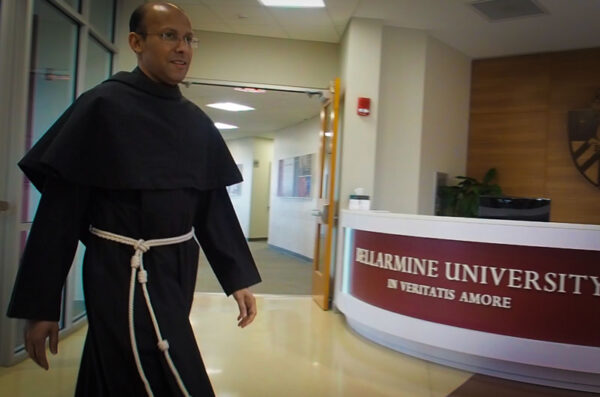
Janet Able ha sempre apprezzato le donazioni ai frati per la sua devozione a Sant'Antonio e per la gratitudine che nutre nei confronti dei frati che l'hanno aiutata a insegnare ai suoi figli alla Bellarmine University. Apprezza inoltre la comodità di poter inviare via email al gestore del suo conto pensionistico una donazione di qualsiasi importo ai frati. Janet è legalmente obbligata a prelevare ogni anno dal suo conto pensionistico una somma superiore alle sue necessità. Trasferindo i fondi direttamente dal suo conto pensionistico, non percepisce alcun reddito e, di conseguenza, non deve pagare alcuna imposta sul reddito derivante dalla distribuzione diretta ai frati.
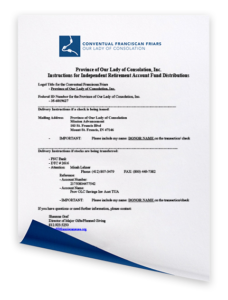
Per poter accreditare tempestivamente e correttamente una donazione da un conto IRA o DAF, è essenziale che l'assegno includa il nome e l'indirizzo del donatore. Senza queste informazioni, a volte non siamo in grado di inviarvi la ricevuta di donazione corretta.
Non appena un regalo viene ricevuto e abbinato a un donatore, l'Ufficio per l'avanzamento della missione invia una lettera di riconoscimento che indica la natura del regalo, la data di valutazione del regalo e l'importo della valutazione del regalo e una dichiarazione di chiarimento che indica che non sono stati scambiati beni o servizi per il regalo.
La Provincia di Nostra Signora della Consolazione è un'organizzazione esente da tasse 501(c)(3) (EIN # 35-6019627) e non fornisce consulenza fiscale, legale o finanziaria. Qualsiasi documento o informazione condivisa dal nostro staff ha scopo educativo. Incoraggiamo vivamente i donatori a chiedere consiglio ai propri consulenti legali e finanziari.